レクサスの残クレは月々いくら? 利息の目安と損をしづらい買い方・売り方を徹底解説
- 筆者: MOTA編集部

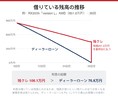
レクサスの残クレ(残価設定型クレジット)は、月々の支払いを抑えて新車に乗れる買い方です。しかし実際には、最終回の残価にも利息がかかるため、3年で新車本体価格の約12%、5年で約18〜19%もの利息が上乗せされます。
そこでこの記事では、レクサス公式の見積りシミュレーションで主要6車種(RX・NX・LBXなど)の支払総額を試算しました。さらに、月間申込数11万件(2026年9月実績)の「MOTA車買取」の査定実績をもとに、3年・5年で手放したときの「実質負担額」も検証しています。
車種ごとの月々の支払額の目安から、返却ではなく売却で負担を抑えるコツ、銀行ローンとの比較まで分かりやすく解説します。
レクサスを残クレで買う場合も、今の車をいくらで手放せるかで、頭金や月々の支払いが変わります。
気になる車が見つかったら、まずは「MOTA車買取」で今の愛車の価値を確かめておきましょう。
最短3時間後に最大20社の概算査定額をWEBで確認できます。電話でのやりとりは査定上位の最大3社のみで、利用料・キャンセル無料です。
まだ売るつもりがなくても利用可能なので、お気軽に査定を受けてみてください。
レクサスの残クレの月々の支払額と残価
残クレでまず気になるのは、「月々の支払いをどこまで抑えられるか」でしょう。
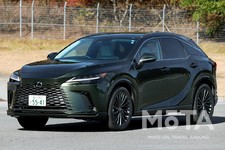
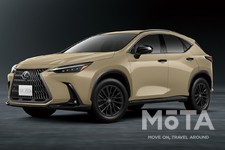
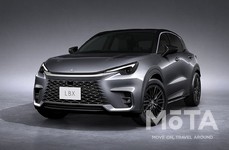
ここでは、レクサスの主要6車種(RX・NX・LBX・IS・ES・LX)について、3年(36回)と5年(60回)の月々の支払額をシミュレーションしました。
残クレは、車両価格の一部を最終回の支払い(残価)として据え置く仕組みです。36回払いなら35回の月々の支払いと、36回目に払う残価に分かれます(残価率は、新車本体価格に対するその残価の割合です)。
月々の支払額だけを見て決めてしまうと、満了時に残る残価の大きさに驚くことがあるため、残価率もあわせて確認しておく必要があります。
まずは車種ごとの月々の支払額と残価率の目安を、一覧で確かめてみてください(試算の条件は、下の調査概要にまとめています)。
調査概要を見る(対象・条件・集計期間)
残クレの試算 | レクサス公式の見積りシミュレーション(販売店:レクサス青山、2026年11月取得)。頭金0円・ボーナス払いなし・オプションなし。実質年率(残クレ5.4%、ディーラーローン5.7%)は販売店が設定する値で、販売店・時期によって異なります |
残クレの回数 | 36回払いは、35回の月々の支払いと最終回の残価。60回払いも最後の1回が残価 |
支払総額 | 月々の支払額と最終回の残価の合計(利息を含む)。税金・保険料などの諸費用は含まない |
実質負担額 | 手放すまでに払ったお金から、手放すときに戻ったお金を引いた額。返却なら月々の支払額の合計、売却なら支払総額−売却額 |
売却額 | いまの3年落ち・5年落ちのリセール率が、いま新車を買った場合にもあてはまるとした目安。3年前に契約した人の残価や、実際の査定額とは異なる場合がある |
対象車種 | 残クレの試算:レクサス RX・NX・LBX・IS・ES・LX。査定実績:RX・NX・IS・LX(ESは査定実績が先代モデルのため含めていません。LBXは査定件数が少ないため集計から除外しています) |
条件 | 修復歴なし。3年落ち3万km以内・5年落ち5万km以内 |
集計期間 | 査定日2025年11月〜2026年10月 |
集計時点 | 2026年11月 |
ソース | MOTA独自の査定実績データ |
リセール率の定義 | 概算査定額 ÷ 新車価格(税込)× 100 |
リセール率の算出方法 | 各車両の年式に対応した新車価格(車両本体価格)と概算査定額をもとに、1台ずつ個別にリセール率を算出し、その平均値を掲載 |
3年(36回)の残クレの月々の支払額と残価|残価率は約45〜54%
3年(36回)の残クレの月々の支払額は、LBXの7万4400円からLXの36万9800円まで、車種によって大きく異なります。3年後の残価率は45〜54%です。
頭金0円・ボーナス払いなしの36回の残クレを、レクサス公式の見積りシミュレーションで試算し、車種ごとの月々の支払額と、3年後の残価率をまとめました。
| 車種・新車本体価格 | 月々の支払額 | 残価率 |
|---|---|---|
RX704.0万〜929.0万円 | 12.0万〜15.8万円 | 53% |
NX550.0万〜687.6万円 | 9.8万〜12.2万円 | 50% |
LBX445.0万〜680.0万円 | 7.4万〜11.4万円 | 54% |
IS590.0万〜695.0万円 | 11.3万〜13.3万円 | 45% |
ES790.0万〜920.0万円 | 14.2万〜16.6万円 | 49% |
LX1,560.0万〜2,210.0万円 | 26.1万〜37.0万円 | 54% |
出典・集計条件・注記を開く
出典:LEXUS 見積りシミュレーション(販売店:レクサス青山、2026年11月13日取得)/条件:頭金0円・ボーナス払いなし・オプションなし、WEB専用残価保証割賦(実質年率5.4%)。各車種の全グレードの最小〜最大。PHEV(RX450h+・NX450h+)は含みません/残価率は新車本体価格に対する最終回の支払額(残価)の割合/販売店・時期によって金額は異なります。商談時に最新をご確認ください/LBX「MORIZO RR “Bespoke Build”」は見積りシミュレーションで選べないため含みません
残価率と月々の支払額|残価率が高いと、新車価格が高くても月々の支払額は安くなる
残価率は車種によって差があり、残価率が高いほど最終回に回す金額が大きくなるため、新車価格が高くても、月々の支払額は安くなることがあります。たとえば、新車本体価格が近いNX350h「version L」2WDとIS300h「version L」を比べました。
| 項目 | NX350h | IS300h |
|---|---|---|
新車本体価格 | 637.6万円 | 620.0万円 |
残価率 | 50% | 45% |
月々の支払額 | 11.3万円 | 11.8万円 |
最終回の残価 | 318.8万円 | 279.0万円 |
出典・集計条件・注記を開く
出典:LEXUS 見積りシミュレーション(販売店:レクサス青山、2026年11月13日取得)/条件:頭金0円・ボーナス払いなし・オプションなし、WEB専用残価保証割賦(実質年率5.4%)、36回。NX350hは「version L」2WD、IS300hは「version L」/販売店・時期によって金額は異なります。商談時に最新をご確認ください
NX350hは、IS300hより新車本体価格が17.6万円高いのに、残価率が5ポイント高いため、月々の支払額は5000円安くなります。その代わり、最終回に払う残価はNX350hのほうが39.8万円大きくなります。
残クレで選ぶなら、新車価格だけでなく残価率もあわせて比べることが大切です。
PHEVの月々の支払額|残価率が低めで、同じ車種のほかのグレードより高くなる
反対に、残価率が低いと月々の支払額は高くなります。表から外しているPHEV(外部から充電できるプラグインハイブリッド車。RX450h+・NX450h+)は、残価率が44〜45%と低めです。
そのため、同じ車種のほかのグレードより月々の支払額が高くなります(NX450h+は新車本体価格も高めです)。「同じ車種なら月々の支払額も同じくらい」と考えていると予算が合わなくなるので、見積りシミュレーションで個別に確かめておくと安心です。
最終回の残価|残価率が高いほど、満了時に払う残価も大きくなる
残価率が高いと月々の支払額は安くなる一方で、最終回に払う残価は大きくなります。満了時にそのまま乗り続ける場合は、その分をまとめて払うか、改めてローンを組んで分割で払う(再クレジット)必要があります。
5年(60回)の残クレの月々の支払額と残価|残価率は約32〜41%
5年(60回)にすると、月々の支払額は3年より下がる代わりに、5年後の残価率は32〜41%と低くなります。
同じ条件で、60回(5年)の残クレを試算した、車種ごとの月々の支払額と5年後の残価率です。
| 車種・新車本体価格 | 月々の支払額 | 残価率 |
|---|---|---|
RX704.0万〜929.0万円 | 9.4万〜12.5万円 | 40% |
NX550.0万〜687.6万円 | 7.6万〜9.5万円 | 37% |
LBX445.0万〜680.0万円 | 6.1万〜9.3万円 | 38% |
IS590.0万〜695.0万円 | 8.6万〜10.2万円 | 32% |
ES790.0万〜920.0万円 | 10.8万〜12.6万円 | 38% |
LX1,560.0万〜2,210.0万円 | 20.7万〜29.4万円 | 41% |
出典・集計条件・注記を開く
出典:LEXUS 見積りシミュレーション(販売店:レクサス青山、2026年11月13日取得)/条件:頭金0円・ボーナス払いなし・オプションなし、WEB専用残価保証割賦(実質年率5.4%)。各車種の全グレードの最小〜最大。PHEV(RX450h+・NX450h+)は含みません/残価率は新車本体価格に対する最終回の支払額(残価)の割合/販売店・時期によって金額は異なります。商談時に最新をご確認ください/LBX「MORIZO RR “Bespoke Build”」は見積りシミュレーションで選べないため含みません
PHEVを除くと、3年より月々の支払額がLBXで1万3400円〜2万400円、RXで2万5100円〜3万3200円、LXでは5万3800円〜7万6300円安くなります。3年では月々の予算に収まらなかったグレードでも、5年なら毎月の負担を抑えられる場合があります。
その代わり、残価率は3年より10ポイント以上低くなります。最終回に残す金額が小さくなる分は毎月の支払いに回り、支払い回数も増えるため、払う利息も増えます。月々の支払額が下がることだけで5年を選ばず、利息も考慮して回数を決めるとよいでしょう。
レクサスを購入する前にやっておきたいこと
この記事の月々の支払額は、頭金0円で試算した金額です。いま乗っているクルマの売却額を頭金に回せば、月々の支払額はさらに下がります。ディーラーで下取り額を提示される前に、買取ならいくらになるかを確かめておきましょう。査定額が分かれば、次に買うクルマの予算計画もグッと立てやすくなります。
「MOTA車買取」なら、愛車の情報を入力するだけで、最短3時間後に最大20社の概算査定額が分かります。
従来の一括査定のような何十社からの電話ラッシュはなく、やり取りするのは高額査定を出した上位最大3社のみ。
概算額を確認してから実際に査定へ進むかを選べるうえ、利用料やキャンセル料もかかりません。まずは愛車の今の価値を確かめるところから始めてみてください。
※最大20社の結果開示と同時に、上位3社よりご連絡が入ります。/上位3社は入札額により自動で決まります。4位以下の買取店を追加することはできますが、上位3社を除外することはできません。/車種やお住まいのエリアによって、査定に参加する買取店が3社未満になる場合や、対象外となる場合があります。/WEBで開示される金額は概算です。実車査定の結果によって金額が変わることがあります。
レクサスの残クレで払う利息と総額
月々の支払額が分かったら、次に気になるのは「利息がどれくらいかかって、結局いくら払うのか」でしょう。ここでは、残クレで新車本体価格にどれだけ利息が上乗せされるかと、最終回の残価まで払ってクルマを買い取る場合の支払総額を、3年・5年で比べました。
月々の支払額だけで決めて、あとから総額に驚かないよう、予算を立てる前に確かめておきましょう。
3年(36回)の利息と総額|新車本体価格の約12%が利息として上乗せされる
3年(36回)の残クレでは、新車本体価格の約12%が利息として上乗せされます。RXなら、利息だけで88万〜116万円です。
3年(36回)の残クレで、最終回の残価まで払い終えた場合の利息と支払総額を、車種ごとにまとめました。
| 車種・新車本体価格 | 利息 | 支払総額 |
|---|---|---|
RX704万〜929万円 | 88万〜 | 792万〜 |
NX550万〜688万円 | 67万〜 | 617万〜 |
LBX445万〜680万円 | 56万〜 | 501万〜 |
IS590万〜695万円 | 70万〜 | 660万〜 |
ES790万〜920万円 | 96万〜 | 886万〜 |
LX1,560万〜2,210万円 | 196万〜 | 1,756万〜 |
出典・集計条件・注記を開く
出典:LEXUS 見積りシミュレーション(販売店:レクサス青山、2026年11月13日取得)の条件をもとに編集部が計算/条件:頭金0円・ボーナス払いなし・オプションなし、WEB専用残価保証割賦(実質年率5.4%)、36回。最終回の残価まで払い終えた場合。各車種の全グレードの最小〜最大。PHEV(RX450h+・NX450h+)は含みません/支払総額=月々の支払額と最終回の残価の合計。利息は実質年率から計算した値で、金額は万円未満を四捨五入/販売店・時期によって金額は異なります。商談時に最新をご確認ください
3年(36回)の残クレでは、新車本体価格の11.8〜12.5%が利息としてかかります。試算の実質年率5.4%は1年あたりの金利で、11.8〜12.5%は3年間に払う利息の合計を新車本体価格と比べた割合です。LXでは、利息が196万〜277万円になります。
最終回の残価まで払い終えた場合の支払総額は、新車本体価格にこの利息を足した金額で、RXなら792万〜1,045万円になります。
残クレの利息は、最終回に払う残価の分にも満了までかかります。残価として据え置いた金額は契約期間中ずっと元本が減らないため、残価率が高い車種ほど利息の割合もわずかに高くなり、RX・LBX・LXは12.5%、ISは11.8%です。
月々の支払額が低く見えても、新車本体価格の1割強を利息として払う買い方だと考えて、予算を立てるとよいでしょう。
5年(60回)の利息と総額|新車本体価格の約18〜19%が利息として上乗せされる
5年(60回)にすると、利息は新車本体価格の約18〜19%に増え、3年の約1.5倍になります。
5年(60回)の場合の利息と支払総額を、車種ごとにまとめました。
| 車種・新車本体価格 | 利息 | 支払総額 |
|---|---|---|
RX704万〜929万円 | 135万〜 | 839万〜 |
NX550万〜688万円 | 104万〜 | 654万〜 |
LBX445万〜680万円 | 84万〜 | 529万〜 |
IS590万〜695万円 | 107万〜 | 697万〜 |
ES790万〜920万円 | 150万〜 | 940万〜 |
LX1,560万〜2,210万円 | 302万〜 | 1,862万〜 |
出典・集計条件・注記を開く
出典:LEXUS 見積りシミュレーション(販売店:レクサス青山、2026年11月13日取得)の条件をもとに編集部が計算/条件:頭金0円・ボーナス払いなし・オプションなし、WEB専用残価保証割賦(実質年率5.4%)、60回。最終回の残価まで払い終えた場合。各車種の全グレードの最小〜最大。PHEV(RX450h+・NX450h+)は含みません/支払総額=月々の支払額と最終回の残価の合計。利息は実質年率から計算した値で、金額は万円未満を四捨五入/販売店・時期によって金額は異なります。商談時に最新をご確認ください
正確には新車本体価格の18.2〜19.4%で、RXでは、3年の88万〜116万円から135万〜179万円に増え、支払総額は839万〜1,108万円になります。
5年は月々の支払額が下がる代わりに、利息が増えます。月々の支払額の余裕と、増える利息を比べて回数を決めるとよいでしょう。
レクサスの残クレで損を抑える方法
1割を超える利息の負担を抑えるためにできることは、契約前と満了時に1つずつあります。契約前は頭金を入れて借りる額を減らすこと、満了時は返却せずに売って、売却額から残価を引いた金額を手元に残すことです。
頭金を入れる|頭金100万円で月々の支払額は約3万円、利息は約8万円下がる
残クレは車両価格から頭金を引いた金額に対して利息がかかるため、契約時に頭金を入れることで借入額そのものを減らし、支払う利息を抑えられます。
実際にどのくらい負担が変わるのか、RX350h「version L」AWDとNX350h「version L」AWDを残クレ36回で契約し、頭金を0円・100万円・200万円にした場合を試算しました。
RX350h「version L」AWD(残クレ36回)
| 頭金 | 月々の支払額 | 利息 |
|---|---|---|
頭金0円 | 14.5万円 | 106.1万円 |
頭金100万円 | 11.4万円 | 97.8万円 |
頭金200万円 | 8.3万円 | 89.5万円 |
出典・集計条件・注記を開く
出典:LEXUS 見積りシミュレーション(レクサス青山、2026年11月取得)の条件をもとに編集部が試算(残クレ36回、実質年率5.4%、ボーナス払いなし)/実際の金額は販売店でご確認ください/利息・支払総額は実質年率から計算した値です。月々の支払額は100円単位の表示のため、回数を掛けた額とは一致しない場合があります
NX350h「version L」AWD(残クレ36回)
| 頭金 | 月々の支払額 | 利息 |
|---|---|---|
頭金0円 | 11.8万円 | 81.3万円 |
頭金100万円 | 8.7万円 | 73.0万円 |
頭金200万円 | 5.6万円 | 64.7万円 |
出典・集計条件・注記を開く
出典:LEXUS 見積りシミュレーション(レクサス青山、2026年11月取得)の条件をもとに編集部が試算(残クレ36回、実質年率5.4%、ボーナス払いなし)/実際の金額は販売店でご確認ください/利息・支払総額は実質年率から計算した値です。月々の支払額は100円単位の表示のため、回数を掛けた額とは一致しない場合があります
頭金を100万円入れると、先に100万円を払う代わりに、月々の支払額が約3万円下がり、利息の総額も約8万円減ります。RX350hでは月々の支払額が約14.5万円から約11.4万円に、利息が約106万円から約98万円に下がりました。
頭金の用意の仕方|いまのクルマをできるだけ高く売って頭金に回す
頭金にできる額は、いま乗っているクルマがいくらで売れるかで決まります。残クレやローンの支払い中でも、売却額で残りの支払い(残債)を精算し、上回った分を頭金に回せます(下回る場合は、差額の支払いが必要です)。
ディーラーの下取り額だけで決めず、買取での査定額も比べると、頭金にできる額を増やせる場合があります。
まずは、いまのクルマと同じ車種がいくらで査定されているか、相場を確かめておきましょう。メーカーと車種を選ぶと、買取相場と下取り価格が見られます。
満了時は返却せず売却する|RX350hなら実質負担額が約243万円軽くなる
残クレの満了時は、返却するより、残価を精算して売却したほうが実質負担額(手放すまでに払ったお金から、手放すときに戻ったお金を引いた額)を抑えられます。
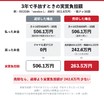
今回の試算では、RX350h「version L」AWDを3年で手放す場合、売却なら返却より実質負担額が242.6万円少なくなりました。
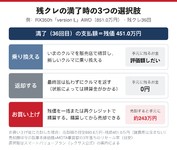
満了時の3つの選択肢|返却すると手元に戻るお金はない
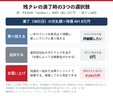
レクサスの残クレ(スマートバリュープラン)の満了時は、新しいクルマに乗り換える、返却する、お買い上げ(残価を一括または再クレジットで精算)する、の3つから選べます。
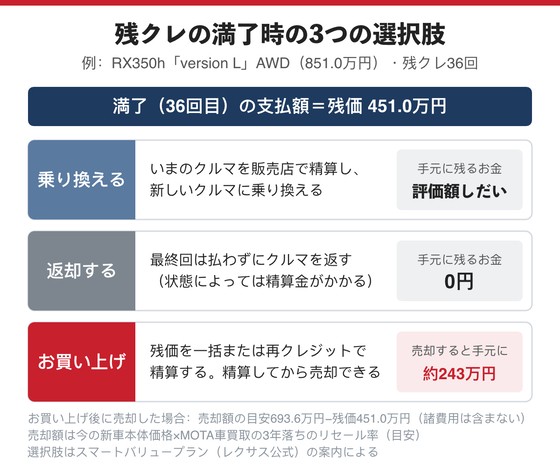
返却すると、最終回の残価は払わずに済みますが、手元に戻るお金はありません(車の状態によっては精算金がかかります)。一方、お買い上げで残価を精算してから売れば、売却額から残価を引いた金額が手元に残ります。残価の精算は、買取業者が代行する場合もあります。
返却と売却の実質負担額|売却すればRX350hで実質負担額が約243万円軽くなる
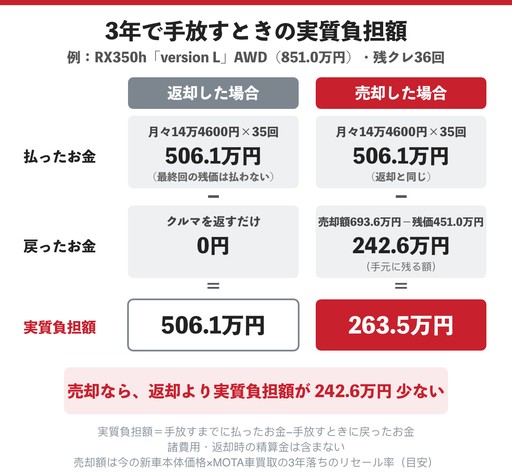
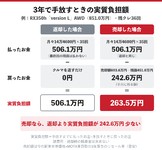
実質負担額は、返却なら「月々の支払額×35回」(最終回の残価は払わない)、売却なら「月々の支払額×35回−手元に残る額(売却額−残価)」で計算します。
RX350h「version L」AWDを3年で手放す場合、35回目までに払う月々の支払額の合計は、返却でも売却でも506.1万円で同じです。違いが出るのは満了時です。
返却する場合は、最終回の残価を払わずに済みますが、手元に戻るお金もありません。払った506.1万円が、そのまま実質負担額になります。
売却する場合の売却額は、「MOTA車買取」の査定実績から目安を出しました。RX350hの3年落ちのリセール率(新車本体価格に対する査定額の割合)は平均81.5%で、いまの新車本体価格851.0万円に掛けると693.6万円です。
ここから最終回の残価451.0万円を精算すると、242.6万円が手元に残ります。
払った506.1万円から手元に残る242.6万円を引いた263.5万円が、売却した場合の実質負担額です。返却するより、実質負担額を242.6万円軽くできます。
ほかのグレードも、同じ考え方で実質負担額を比べました。売却額は、いずれも「MOTA車買取」の3年落ち・5年落ちのリセール率から出した目安です。月々の支払額の表では外したPHEVのNX450h+も、ここでは比べています。
3年(36回)で手放す場合の実質負担額
| グレード | 返却した場合 | 売却した場合 |
|---|---|---|
RX350h「version L」AWD | 506.1万円月々の支払額35回分 | 263.5万円支払総額−売却額693.6万円 |
NX350h「version L」AWD | 413.7万円月々の支払額35回分 | 194.4万円支払総額−売却額551.6万円 |
NX450h+「version L」AWD | 500.9万円月々の支払額35回分 | 332.9万円支払総額−売却額505.2万円 |
IS300h「version L」 | 414.4万円月々の支払額35回分 | 221.6万円支払総額−売却額471.8万円 |
LX600 | 913.5万円月々の支払額35回分 | 149.1万円支払総額−売却額1,606.8万円 |
出典・集計条件・注記を開く
出典:MOTA車買取 査定実績データ/残クレはLEXUS 見積りシミュレーション(レクサス青山、2026年11月取得)の条件(実質年率5.4%、頭金0円・ボーナス払いなし、36回)/返却した場合の実質負担額=月々の支払額(公式の表示額)×35回分(最終回は払わない。車の状態による精算金は含まない)。売却した場合の実質負担額=支払総額−売却額/売却額は今の新車本体価格×同じパワーユニットの3年落ちのリセール率の平均(外れ値を除外)。諸費用・税金は含みません/LX600は、いまの新車本体価格(1,560万円)が3年落ちの年式当時より高く、3年落ちのリセール率も100%を超えているため、売却額の目安が大きく、売却した場合の実質負担額が小さくなっています
5年(60回)で手放す場合の実質負担額
5年の表のうち、RX・LXは先代モデルの5年落ちの相場を使った参考値、NX450h+は査定件数が少ない参考値です。
| グレード | 返却した場合 | 売却した場合 |
|---|---|---|
NX350h「version L」AWD | 544.0万円月々の支払額59回分 | 263.5万円支払総額−売却額526.4万円 |
IS300h「version L」 | 534.5万円月々の支払額59回分 | 323.7万円支払総額−売却額409.2万円 |
RX350h「version L」AWD※ | 674.4万円月々の支払額59回分 | 511.0万円支払総額−売却額503.8万円 |
NX450h+「version L」AWD※ | 639.6万円月々の支払額59回分 | 430.5万円支払総額−売却額456.4万円 |
LX600※ | 1,222.5万円月々の支払額59回分 | 756.1万円支払総額−売却額1,106.0万円 |
出典・集計条件・注記を開く
出典:MOTA車買取 査定実績データ/残クレはLEXUS 見積りシミュレーション(レクサス青山、2026年11月取得)の条件(実質年率5.4%、頭金0円・ボーナス払いなし、60回)/返却した場合の実質負担額=月々の支払額(公式の表示額)×59回分(最終回は払わない。車の状態による精算金は含まない)。売却した場合の実質負担額=支払総額−売却額/売却額は今の新車本体価格×同じパワーユニットの5年落ちのリセール率の平均(外れ値を除外)。諸費用・税金は含みません/※RX・LXは先代モデル(RXは先代のRX450h、LXはLX570)の5年落ちの相場を使った参考値です。NX450h+は査定件数が少ない参考値です
今回比べた3年・5年の各グレードでは、いずれも返却するより売却したほうが実質負担額は軽くなりました。3年で手放す場合、売却したほうが実質負担額は、NX450h+「version L」AWDで168.0万円、LX600で764.4万円少なくなりました。
売却のほうが実質負担額が軽くなる理由|査定額が公式の残価を上回っている
「MOTA車買取」の査定実績のうち、いま販売されているパワーユニットの3年落ち・5年落ちのリセール率(新車本体価格に対する査定額の割合)を、公式の残価率と比べました。
3年落ち(3万km以内)
| 車種 | リセール率 | 公式の残価率 |
|---|---|---|
RX | 89.6% | 52.2% |
NX | 82.9% | 49.5% |
IS | 76.1% | 45.0% |
LX | 103.0% | 54.0% |
出典・集計条件・注記を開く
出典:MOTA車買取 査定実績データ/リセール率は新車本体価格(税込)に対する査定額の割合(査定日2025年11月〜2026年10月、修復歴なし、3万km以内)。パワーユニットごとに外れ値を除外/いま販売されているパワーユニット(公式の見積りシミュレーションに残価があるもの)の査定実績だけで集計。RXはRX350h・RX350・RX500h・RX450h+、NXはNX350h・NX350・NX450h+、ISはIS300h、LXはLX600/公式の残価率はLEXUS 見積りシミュレーション(レクサス青山、2026年11月13日取得)。パワーユニットごとの残価率を1台ずつ当てて平均/RXの公式の残価率は、RX450h+(44%)を含めて1台ずつ平均したため、月々の支払額の表の53%と異なります/LBXは査定件数が少なく、ESは査定実績が先代モデルのため掲載していません
5年落ち(5万km以内)
5年落ちは、RX・LXの査定実績が先代モデルのため、いま販売されているNX・ISだけで比べています。
| 車種 | リセール率 | 公式の残価率 |
|---|---|---|
NX | 77.3% | 36.4% |
IS | 66.0% | 32.0% |
出典・集計条件・注記を開く
出典:MOTA車買取 査定実績データ/リセール率は新車本体価格(税込)に対する査定額の割合(査定日2025年11月〜2026年10月、修復歴なし、5万km以内)。パワーユニットごとに外れ値を除外/いま販売されているパワーユニット(公式の見積りシミュレーションに残価があるもの)の査定実績だけで集計。NXはNX350h・NX350・NX450h+、ISはIS300h/公式の残価率はLEXUS 見積りシミュレーション(レクサス青山、2026年11月13日取得)。パワーユニットごとの残価率を1台ずつ当てて平均/RX・LXは5年落ちが先代モデルのため掲載していません
外れ値を除いた3年落ちの査定実績を1台ずつ見ると、RX・NX・IS・LXのすべてのクルマで、査定額が公式の残価を上回っています。
3年落ちのリセール率は、RXが89.6%、NXが82.9%、IS(IS300h)が76.1%、LXが103.0%で、残価率を約31〜49ポイント上回りました。LXのリセール率が100%を超えているのは、年式当時の新車本体価格を上回る査定額がついているためです。
ただし、比べているのは今の相場と今の残価率で、3年前に契約した人の残価率とは異なる場合があり、相場は将来も同じとは限りません。
満了前にやること|残価と買取相場を比べてから選ぶ
満了時は、次の手順で確かめてから選ぶと安心です。
満了前にやること
1. 満了の数か月前に、契約書や信販会社の案内で残価(最終回の支払額)を確かめる
2. 買取相場を調べ、残価と比べる
3. 売るなら、残価を精算してから売却する(買取業者が精算を代行する場合もある)
相場が残価を下回るときは、返却のほうが合理的な場合もあります。満了時にレクサスで乗り換える場合も、販売店が示すクルマの評価額だけで決めず、買取相場と比べてみることをおすすめします。
「MOTA車買取」の利用者アンケートでは、下取りより買取のほうが平均30.3万円高いという結果でした(回答3645件、2023年6月〜2024年5月。査定額・差額は車種や状態などにより異なります)。
レクサスを手放す前に確かめておきたいこと
手順の2つ目にある買取相場の確認は、満了の数か月前に済ませておくと、返却するか売るかを落ち着いて選べます。販売店が示す評価額と比べるためにも、まずはいまのレクサスがいくらで売れるかを知っておきましょう。お持ちのクルマの査定額は、買取店によって変わります。
「MOTA車買取」なら、愛車の情報を入力するだけで、最短3時間後に最大20社の概算査定額が分かります。
従来の一括査定のような何十社からの電話ラッシュはなく、やり取りするのは高額査定を出した上位最大3社のみ。
概算額を確認してから実際に査定へ進むかを選べるうえ、利用料やキャンセル料もかかりません。まずは愛車の今の価値を確かめるところから始めてみてください。
※最大20社の結果開示と同時に、上位3社よりご連絡が入ります。/上位3社は入札額により自動で決まります。4位以下の買取店を追加することはできますが、上位3社を除外することはできません。/車種やお住まいのエリアによって、査定に参加する買取店が3社未満になる場合や、対象外となる場合があります。/WEBで開示される金額は概算です。実車査定の結果によって金額が変わることがあります。
レクサスの残クレとローンの比較
「ローンで買ったほうが、結局は安いのでは」と迷っている方もいるでしょう。残クレ以外の買い方も知っておくと、自分に合う払い方を選びやすくなります。ここでは、同じレクサスを残クレ・ディーラーローン・銀行ローンで買った場合の、月々の支払額・利息・総額を比べました。
残クレとローンの月々の支払額・利息・総額|今回の試算では、月々の支払額は残クレ、総額は銀行ローンが最も安い
同じクルマを3年で買い、3年後に残価を払って買い取る(乗り続ける)場合、月々の支払額がいちばん安いのは残クレ、利息を含めた総額がいちばん安いのは銀行ローンです。
RX350h「version L」AWD(新車本体価格851.0万円)を、3年(36回)・頭金0円・ボーナス払いなしで買う場合を、3つの支払い方法で比べました。残クレは、最終回の残価まで払い終えた場合です。
ディーラーローンは残価を設定せず全額を分割で払うローン、銀行ローンは年3.0%で借りられた場合の試算です。
RX350h「version L」AWDを3年(36回)で買う場合
| 支払い方法 | 月々の支払額 | 利息 | 総額 |
|---|---|---|---|
残クレ | 14.5万円最終回451.0万円 | 106.1万円 | 957.1万円 |
ディーラーローン | 25.8万円 | 76.8万円 | 927.8万円 |
銀行ローン | 24.8万円 | 39.9万円 | 890.9万円 |
出典・集計条件・注記を開く
出典:LEXUS 見積りシミュレーション(レクサス青山、2026年11月取得)の条件をもとに編集部が計算。RX350h「version L」AWD(新車本体価格851.0万円)、36回・頭金0円・ボーナス払いなし/残クレはWEB専用残価保証割賦(実質年率5.4%)で、最終回の残価451.0万円まで払い終えた場合。ディーラーローンはWEB専用通常割賦(実質年率5.7%)。銀行ローンは年3.0%・元利均等で試算(横浜銀行マイカーローン 変動金利 年1.15〜3.55%〈2026年11月2日時点〉の範囲内。利用できる地域などの条件あり)/総額=新車本体価格+利息。利息は実質年率から計算した値。諸費用・税金は含みません。金利は審査・時期で変わります
月々の支払額|残クレはローンの6割ほどに抑えられる
月々の支払額は、残クレが14.5万円と最も安く、ディーラーローンの25.8万円、銀行ローンの24.8万円の6割ほどです。最終回に払う残価451.0万円の分を、月々の支払いから外しているためです。
利息と総額|残クレは利息が最も多く、総額は銀行ローンより66.2万円多い
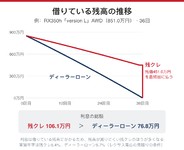
その代わり、利息は残クレが106.1万円と最も多く、ディーラーローンの76.8万円、銀行ローンの39.9万円を上回ります。総額は、残クレの957.1万円に対して銀行ローンは890.9万円で、残クレのほうが66.2万円多くなります。
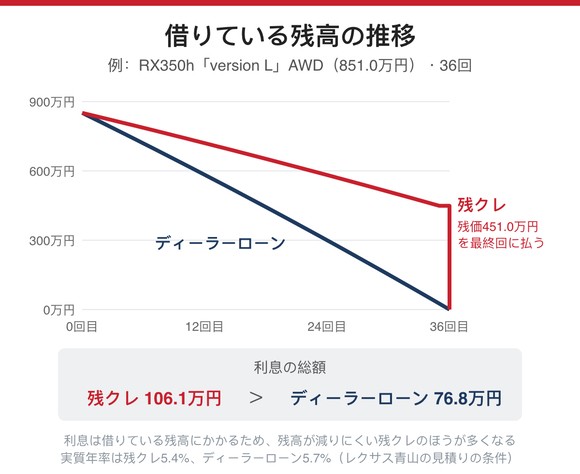
残クレの利息が多くなるのは、最終回に払う残価の分も満了まで借りている扱いになり、その分にも利息がかかるためです。レクサス青山の見積りでは、残クレの金利5.4%はディーラーローンの5.7%より低いのに、利息の総額は残クレのほうが多くなります。
選び方|月々の支払額を抑えたいなら残クレ、総額を抑えたいならローン
銀行ローンは金利が低い分、総額をいちばん抑えられますが、金利は審査で決まり、誰でも年3.0%で借りられるわけではありません。
ローンが使えるなら、銀行ローンを長めに組んで途中で売る方法もある|月々の支払額は残クレに近く、利息は約半分
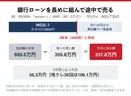
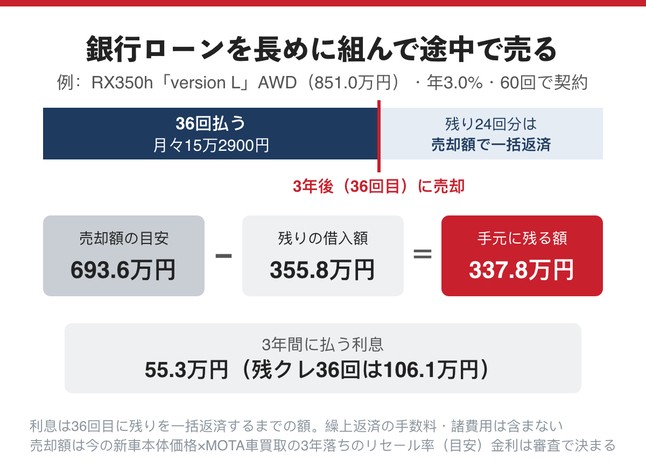
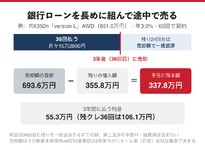
銀行ローンを使える場合は、売るつもりの年数より長めに組み、売るときに売却額で残りの借入額を一括で返す方法もあります。年3.0%の試算では、月々の支払額を残クレに近づけたまま、利息を約半分に抑えられました。
RX350h「version L」AWDを、年3.0%の銀行ローン60回で組み、3年で売る場合の流れです。
月々の支払額と利息|月々の支払額は残クレより8300円高く、利息は約半分
月々の支払額は15万2900円で、残クレの14万4600円より8300円高くなります。60回で組み、36回目に残りを一括で返す場合、3年間に払う利息は55.3万円と、残クレ36回の106.1万円の約半分で済みます。
売るときの考え方|高く売るほど手元に残る額が増える
36回払ったところで売り、売却額で残りの借入額355.8万円を一括で返せば、差額は手元に残ります。RX350hの売却額の目安693.6万円で売れれば、手元に残る額は337.8万円です。
36回分の支払額の合計550.4万円から、手元に残る337.8万円を引くと、実質負担額は212.6万円です。同じRX350hを残クレで買って3年で売却した場合(263.5万円)より、実質負担額が50.9万円軽くなります。
高く売れるほど手元に残る額が増え、実質負担額はさらに軽くなります。
注意点|長く組みすぎると、売却額で返しきれないこともある
銀行ローンには残価の保証がないため、期間を長くしすぎると、売るときに残りの借入額が売却額を上回ることもあります。売るつもりの年数に合わせて、無理のない回数で組むとよいでしょう。
まとめ
レクサスを残クレで買うときに、押さえておきたいポイントです。
ディーラーへ行く前に! まずは愛車の価値を確認しませんか?
レクサスの残クレで損を抑えるには、契約前の頭金と、満了時の売却額がカギです。どちらも、クルマを買取に出したときの金額で決まります。いまお乗りのクルマが実際にいくらになるかは、年式や走行距離、状態によって変わるため、査定に出してはじめて分かります。
「MOTA車買取」なら、WEBから愛車の情報を入力するだけ。無料で以下の4ステップで簡単に概算査定額が確認できます。

最短3時間後には、最大20社の概算査定額がWEBに並びます。
連絡が来るのは高額査定を出した上位最大3社だけなので、一括査定にありがちな何十社からの電話ラッシュに悩まされることもありません。
いまお乗りのクルマ、そのまま下取りに出すと損をするかもしれません。MOTA車買取の利用者アンケートでは、下取りより平均30.3万円高く売れたという結果が出ています。
金額を見てから売るかどうかを決められ、納得できなければキャンセルも無料です。まずはお試し感覚で、愛車の価値をチェックしてみませんか。
※平均30.3万円はMOTA自社アンケートによるもの。回答3645件、2023年6月〜2024年5月。査定額・差額は車種や状態などにより異なります。/最大20社の結果開示と同時に、上位3社よりご連絡が入ります。/上位3社は入札額により自動で決まります。4位以下の買取店を追加することはできますが、上位3社を除外することはできません。/車種やお住まいのエリアによって、査定に参加する買取店が3社未満になる場合や、対象外となる場合があります。/WEBで開示される金額は概算です。実車査定の結果によって金額が変わることがあります。
あわせて読む

記事で紹介した商品を購入した場合、売上の一部が株式会社MOTAに還元されることがあります。
商品価格に変動がある場合、または登録ミスなどの理由により情報が異なる場合があります。最新の価格や商品詳細などについては、各ECサイトや販売店、メーカーサイトなどでご確認ください。



愛車の売却を、もっと楽に!もっと高く!
-
一括査定はたくさんの買取店からの電話が面倒?
これまでの一括査定は、たくさんの買取店からの電話が面倒でした。MOTA車買取なら、最大20社の査定額をwebで簡単比較。やり取りするのは査定額上位の3社だけ。車の査定が楽に完結する仕組みです。
-
一括査定は本当に高く売れるの?
これまでは、買取店に会わないと査定額がわからず、比較がしづらい仕組みでした。MOTA車買取は最短3時間後、最大20社を簡単比較。加えて、買取店は査定額上位3社に選ばれるために競い合うから、どうしても高く売れてしまいます。


MOTA編集部。編集部員は、自動車雑誌の編集者やフリーランスで活動していた編集者/ライター、撮影も同時にこなす編集ディレクターなど、自動車全般に対して詳しいメンバーが集まっています。
MOTA編集部は自動車に関する豊富な知識を持つ専門家チーム。ユーザーにとって価値のあるコンテンツ・サービスを提供することをモットーに、新型車の情報や、自動車の購入・売買のノウハウなど、自動車に関する情報を誰にでも分かりやすく解説できるように監修しています。